
De overgang van zeil- naar motorvaart in de binnenvaart.

(Dit artikel is eerder gepubliceerd in Spiegel der Zeilvaart, 6e jaargang nr. 7, September 1982 als eerst van vijf artikelen in de serie “Onder zeil en op de Motor – De overgang van zeil- naar motorvaart in de binnenvaart”.)
Je hoeft niet erg oud te zijn om je de regelmatige stoombootdiensten op de binnenwateren te herinneren. Het jaagpaard is nog niet zo heel lang verdwenen. Velen weten nog hoe een rivier vol zeilende schepen eruit zag. Toch bestaat dat alles niet meer, op wat romantische uitzonderingen na. In twee of drie generaties is de aanblik van het Nederlandse binnenwater grondig veranderd.
Hoe kòn dat, zo’n snelle verandering? Waarom is de stoomvaart nooit “doorgebroken” en de motorvaart wel? Wat was de invloed van de sleepvaart? Welke groepen schippers waren vroeg met motoren, wie kwamen achteraan? Op deze vragen wordt in een vijftal artikelen over motorisering in de binnenvaart nader ingegaan. Hierbij het eerste, dat het algemene beeld over die periode schetst.
In 1890 bestond de binnenvloot uit stoom-, zeil- en jaagschepen. In 1950 bestond de binnenvloot uit motor- en sleepschepen. Historisch gezien een ongelooflijk snelle verandering, hoewel die niet afweek van het tempo in heel Nederland. Daarom moeten we beginnen met te bekijken wat er in Nederland, en speciaal in de binnenvaart, rond die tijd gebeurde.
(Tip: lees eerst even het stukje over Terminologie dat hoort bij deze artikelen.)
Overcapaciteit
De binnenvaart is altijd van twee bronnen van vracht afhankelijk geweest: de landbouw en de industrie. Goede oogsten betekenden veel vracht: slecht of matige landbouwjaren voelde ook de schipper in z’n portemonnee. Naarmate het belang van landbouw en veeteelt in Nederland minder werd, werd ook de binnenvaart er natuurlijk minder afhankelijk van. Zo werd van lieverlee de binnenvaart gevoelig voor de conjunctuur: gaat het slecht met de handel en industrie, dan gaat het ook slecht met de binnenvaart.
Maar de landbouw bleef van belang. De herfst, de tijd van de aardappelen- en bietencampagnes werd in 1903 door Weekblad Schuttevaer genoemd: “De zwemgordel waar de binnenvaart op drijft”. En ook de vrachtprijzen van andere goederen waren van het aanbod van landbouwproducten afhankelijk. In de herfst stegen de prijzen van de industriële vrachten: ten dele omdat de handelaars en fabrikanten vóór de winter – met misschien vorst en ijs – een voorraad wilden opbouwen; ten dele omdat door de oogst juist dàn het aanbod van scheepsruimte kleiner was. Want dat aanbod was gedurende de hele periode 1890 – 1940 te hoog. Een structurele overcapaciteit die het gevolg was van een groot aantal oorzaken. Om de belangrijkste te noemen: de overgang van houten naar ijzeren schepen en later van zeil- naar motor- en sleepschepen; de voltooiing van het spoorwegnet en, later, de komst van de vrachtauto.
Vernieuwing vaan het schepenpark
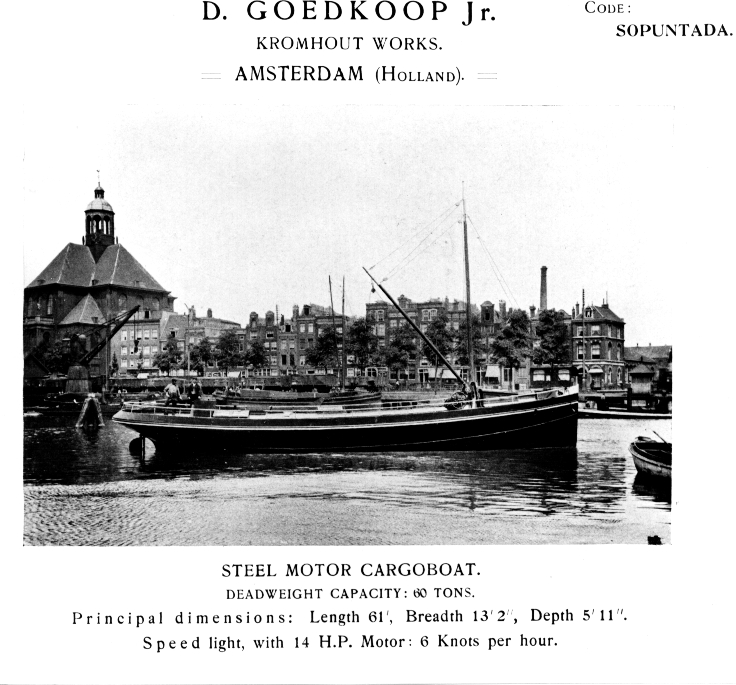
Beide keren dat het schepenpark vernieuwd werd (eerst van hout naar ijzer, toen van zeil- en spierkracht naar mechanische aandrijving) werd het ook vergroot. Zelfs als het aantal schepen gelijkgebleven was, dan nog was het totale tonnage uitgebreid. Van alle nieuw in het kadaster ingeschreven vrachtschepen was in 1900 nog 60% kleiner dan 100 ton. In 1939 was nog maar 21% kleiner dan 100 ton en was 25% groter dan 500 ton, tegen 10% in 1900. Bovendien was de “omloopsnelheid” van het tonnage toegenomen: motor- en sleepschepen maken meer reizen per jaar dan gejaagde en gezeilde schepen. Als er dan tòch al weinig vracht is, liggen er nog meer schepen te wachten …
Spoorwegen
De eersten die de invloed van de spoorwegen ondervonden waren de trek- en beurtveerexploitanten. Maar na de voltooiing van het spoorwegnet, zo rond 1880, was het ook gedaan met de “gouden tijd” voor de overige binnenvaart.
Weliswaar waren de vrachtprijzen bij de spoorwegen hoger dan in de binnenvaart, maar voor veel expediteurs telden snelheid en bedrijfszekerheid zwaarder. Spoorwegen ondervinden veel minder last van ijsgang – dicht water – dan de scheepvaart. Zo gingen, ’s winters veel, het hele jaar door gestaag, vrachten voor de schippers verloren. Misschien wel het belangrijkste was het steenkolenvervoer uit de Staatsmijnen, waarvan de overheid vond dat het publiek belang het vereiste dat de kolen per spoor van Limburg naar de rest van het land vervoerd werden.
Vrachtauto
De vrachtauto kostte de binnenvaart misschien minder transport dan bij de opkomst ervan gevreesd werd – de schippersvereniging spraken van de “doodssteek” — hij zorgde wel degelijk voor lege schepen. Vooral schippers die nog, traditiegetrouw, korte reizen maakten van één of twee dagen werden het slachtoffer. Dat was het geval in de “provinciale vaart”, de groep schippers die nooit buiten de drie noordelijke provincies kwam. Ook de beurtvaart, met stukgoed en pakketdiensten, kon niet tegen de vrachtauto op. Maar niet weinig beurtschippers en -rederijen maakten van de nood een deugd en begonnen zelf vrachtauto’s te exploiteren.
Zo is de achtergrond van deze periode geschetst: de binnenvaart afhankelijk van landbouw en industrie; gedurende vrijwel de gehele periode last van structurele overcapaciteit. Laten we eens kijken hoe de conjunctuur zich tussen 1900 en 1940 ontwikkelde.
Conjunctuur
De binnenvaart – alle verkeersmiddelen trouwens – is heel “conjunctuurgevoelig”. Dat wil zeggen: gaat het slecht met Nederland als geheel, dan gaat het ook slecht met de binnenvaart. Dat is ook begrijpelijk, want de binnenvaart levert geen eindproduct maar is een schakel, soms tussen producent en handelaar of bewerker, soms tussen producent en consument.
De Nederlandse binnenvaart was bovendien afhankelijk van Duitsland, maar via een omweg: als het in Duitsland (en met name in het Ruhrgebied) slecht ging dan trok de Rijnvloot de binnenlandse markt op. Dat betekende een vergroting van het aanbod van schepen en dus een verlaging van de vrachtprijzen en langere ligtijden. Heel duidelijk was dat in de periode 1922 – 1924, een tijd dat het met Nederland als geheel best goed ging. Maar dat was de tijd van de hyperinflatie in Duitsland, toen de Mark tenslotte vrijwel niets meer waard was. Dat, gevoegd bij een stakingsgolf in het Ruhrgebied, leidde ertoe dat er in de Rijnvaart geen cent meer te verdienen viel. En zo ontstond deze situatie: er was in Nederland een “normaal” vrachtaanbod, maar er voeren veel meer schepen dan normaal. De beladingsgraad was redelijk, maar de ligtijden waren lang en de vrachtprijzen waren erbarmelijk laag. En zo werd de binnenvaart opgezadeld met een geïmporteerde crisis.
Of het goed of slecht ging valt af te leiden uit drie factoren:
- het aantal schepen dat voer
- het percentage daarvan dat beladen was
- en de vrachtprijzen.
Over de vrachtprijzen zijn weinig harde gegevens, over de eerste twee wel.
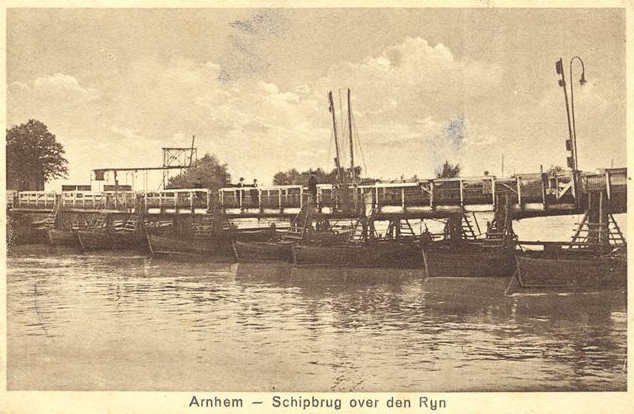
Laten we eens kijken naar Arnhem. Daar werd tot 1935 bij de schipbrug een telling van het aantal langsvarende schepen bijgehouden. Arnhem is een interessant punt want er passeerden veel verschillende soorten vracht. Om te beginnen: turf en landbouwproducten uit het oosten van het land naar Brabant, Zeeland en Zuid-Holland. Veel schippers prefereerden het om “binnendoor” te gaan (een sleepboot te nemen op de IJssel en vanaf de IJsselkop de rivier af te zakken) boven het oversteken van de Zuiderzee. Bovendien was Rotterdam op die manier gemakkelijker te bereiken. Ook de vrachten van noord naar zuid kwamen langs Arnhem. In die tijd waren dat heel veel suikerbieten van Groningen naar de fabrieken langs de Dintel, maar die vaart werd vóór de Eerste Wereldoorlog nog overtroffen door die van graan. Antwerpen was namelijk een belangrijke haven voor graan uit het Oostzeegebied. Dat werd voor een niet onbelangrijk deel per kustvaarder – zeetjalken en wadvaarders – naar noord-Nederland vervoerd en vandaar binnendoor verder naar Antwerpen.
Natuurlijk kwam een deel van de Rijnvaart in Arnhem langs, een deel van wat later de “Noord-Zuid” is gaan heten (de vaart op Belgiëë en Frankrijk) en tenslotte een deel van de “riviervracht”: deproductenn die langs de grote rivieren zelf geladen werden (vooral baksteen en grind).
Arnhem gaf dus een mooie doorsnee van de situatie in heel Nederland. In grafiek 1 is het aantal langskomende schepen uitgezet.
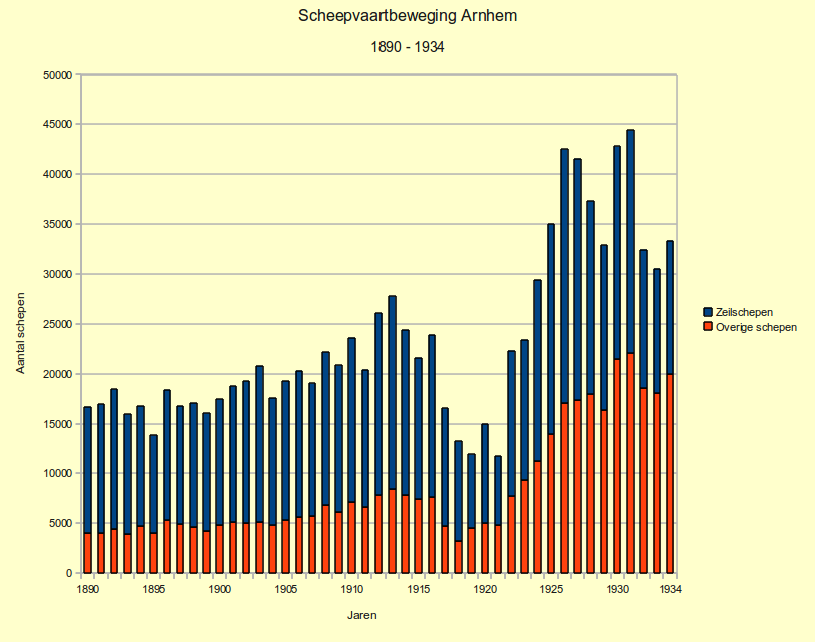
Twee dingen vallen onmiddellijk op: een gat van 1917 tot 1921, veroorzaakt door de Eerste Wereldoorlog; en de piek eind twintiger en begin dertiger jaren. In en vlak na de oorlog werd er inderdaad heel weinig gevaren. Wel lagen de vrachtprijzen enorm hoog. Rotterdam – Groningen bijvoorbeeld vervijfvoudigde: van rond de Fl. 2,75 per last in 1913 naar Fl. 15,– in 1918! De overheid greep in en stelde beurzen in, de voorlopers van die uit de wet op de Evenredige Vrachtverdeling. Maar de kosten van levens- en scheepsonderhoud waren ook sterk gestegen, zoals onderstaand staatje laat zien. Toch hadden de schippers het niet zo slecht als veel anderen in Nederland in die periode: echte honger werd er niet geleden. “Wie appelen vaart, die appelen eet” zegt het spreekwoord.
| Artikel | Eenheid | gemidd. prijs 1913 | id. 1916 | id. sept 1917 | Verhoogd sedert 1913 met: |
|---|---|---|---|---|---|
| Steenkool | 1000 kg. | ƒ 8,50 | ƒ 20,– | ƒ 36,– | 323 % |
| Machine-olie | 100 kg. | ƒ 10,– | ƒ 62,– | ƒ 140,– | 1300 % |
| Cylinder-olie | 100 kg. | ƒ 10,– | ƒ 42,– | ƒ 80,– | 700 % |
| Petroleum | 100 kg. | ƒ 9,– | ƒ 12,60 | ƒ 25,– | 177 % |
| Manillatouw | 100 kg. | ƒ 52,– | ƒ 145,– | ƒ 190,– | 266 % |
| IJzer | 100 kg. | ƒ 10,– | ƒ 25,– | ƒ 45,– | 350 % |
| Hout | kub. voet | ƒ 15,– | ƒ 35,– | ƒ 55,– | 267 % |
| Vernissen | 100 kg. | ƒ 120,– | ƒ 200,– | ƒ 275,– | 129 % |
| Verfwaren | 100 kg. | ƒ 40,– | ƒ 72,– | ƒ 100,– | 175 % |
Terug naar Grafiek 1. De stijging in de twintiger jaren lijkt groot, omdat er vanuit een diep dal gestart werd. Maar vergis je niet: pas in 1924 werd het vooroorlogse niveau weer gehaald. Dat is 11 jaar later! En ik schetste al eerder hoe je uit de schaarse vrachtprijsgegevens kunt afleiden dat het ondanks het vele varen ook na ’23 het de schippers niet goed ging, wegens de crisis in Duitsland en de hyperinflatie van de Duitse mark.
Pieken en dalen
Opvallend is de opkomst van de categorie “Overige schepen” na de oorlog. Daarronder bevinden zich de motor- en sleepschepen. Maar kijk nu eens naar grafiek 2. Als je kijkt naar het percentage geladen schepen, dan doen de motor- en sleepschepen bijna steeds het tegenovergestelde van de zeilschepen.
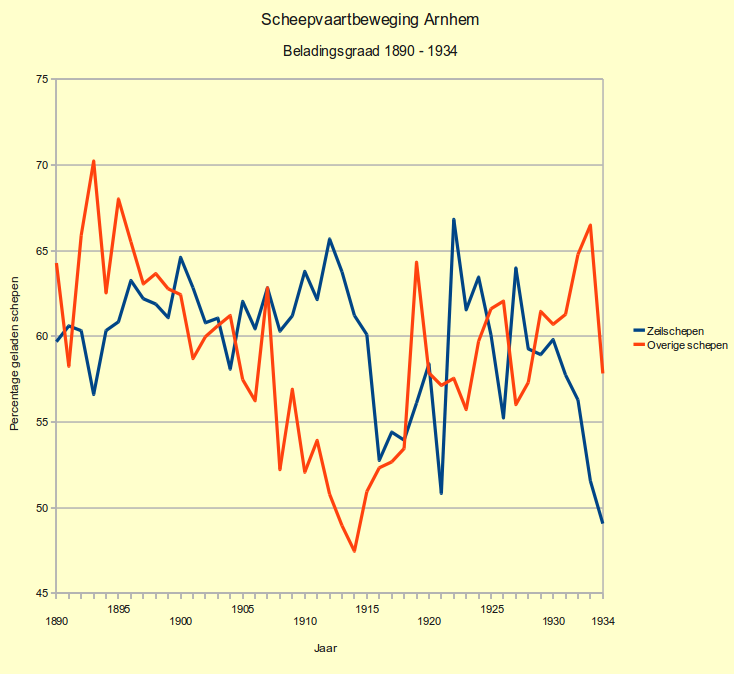
Dat vóór de komst van de motor- en sleepschepen, zo tussen 1890 en 1900, de stoomvaart beter bevracht was is logisch: de stoomschepen voeren vooral in de beurtvaart. Een beurtschip is al gauw “beladen”. Ook de toename van het percentage bevrachte overige schepen in de tweede helft van de oorlog van ’14 – ’18 is verklaarbaar: de toenmalige “brandstoffencommissie” deelde alleen brandstof uit voor bevrachte reizen. Maar een verklaring voor de sterke daling van 1907 tot 1914; en waarom zeil- en overige schepen zo vaak in beladingspercentage uiteenlopen moet ik de lezer schuldig blijven. Wel wil ik er nog op wijzen dat zeilschippers al eerder de gevolgen leken te ondervinden van de crisis van de jaren ’30 – althans wat betreft beladen reizen – dan de andere schippers. Dit gegeven wordt door andere bronnen bevestigd.
Uit grafiek 1 en 2 samen kunnen we het volgende opmaken:
- De periode van economische neergang in Nederland van het midden van de jaren 1890 werd door de binnenvaart duidelijk gevoeld.
- Rond 1900 brak een herstelperiode aan, die zich gestaag voortzette tot aan de Eerste Wereldoorlog, met een piek in 1913. (Opvallend is het dat de redactie van Schuttevaêr nog in 1905 klaagt over de slechte tijden!) Het percentage geladen, niet-zeilende schepen begon al veel eerder te dalen: vanaf 1907.
- In de oorlog (WO I) daalde zowel de scheepvaartbeweging als het beladingspercentage sterk. Deze diepe “slump” hield aan tot 1920.
- Daarna begon een periode van snel herstel. De invloed van de crisis in Duitsland in 3 is in beide grafieken nauwelijks terug te vinden: de groei werd alleen wat vertraagd. Maar, zoals ik al eerder zei, de vrachtprijzen (die niet in de grafieken staan) waren in die tijd heel laag.
- De categorie “overige schepen” nam tussen 1920 en 1930 enorm toe. Dit was de periode van de opkomst van sleep- en vooral motorschepen. Er kwamen méér schepen bovendien werden met zo’n schip per jaar meer reizen gemaakt dan met een zeilschip.
- De groei bleef doorgaan tot 1930. Daarna stortte de vrachtenmarkt in/ Vooral zeilschippers lijken de tot van “de crisis” betaald te hebben. De vrachtprijzen zakten naar een ongekende laagte. Toen in 1934 de wet op de Evenredige Vrachtverdeling in werking trad was het voor velen te laat: zij waren schipper te voet geworden …